有两位村民一次性补缴了接近10万块钱的居民养老保险,办好之后呢,每个月拿到了900多块钱的养老金。
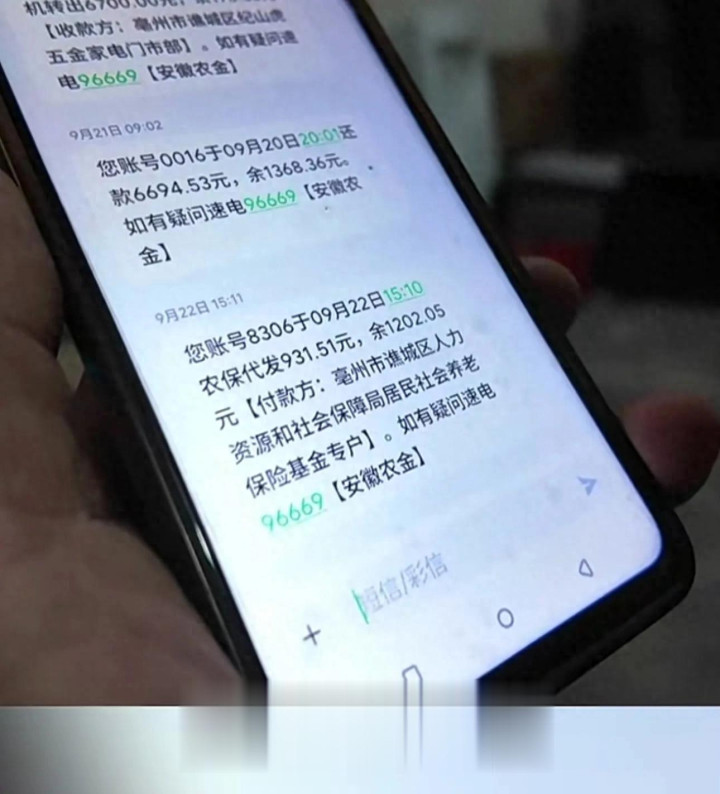
一次性补缴近10万城乡居民养老保险,办好之后每个月拿到900多块钱的养老金。这种事情引发的争议很大,有人说他们傻,一次交这么多,要用十几年才能拿回来。而另外一部分人认为,补缴养老金是国家大力推行的政策,只要是活得足够久,不仅可以回本,而且是属于有一劳永逸的保障。那么面对这两种争议,我觉得还是应该把账目好好的算一算。
元股证券:ygzq.hk
96000元,每个月领900多元,单纯算本金,大概8年多才能回本。这笔钱,大多是老人一辈子辛苦攒下来的积蓄,一次性全部投入进去,手里就很难再留有应急的活钱。
很多宣传只讲多缴多得,却很少跟大家讲里面藏着的风险。这笔钱一旦缴进去,不能随意支取。万一家里遇上生病或者其他急事急用钱,这笔养老金没法临时拿出来救急。
还有大家最关心的一点,如果领取没几年人就离世,个人账户剩下的余额可以由家人继承,但想要把本金全部领回来,就很难实现。

当然城乡居民养老本身也有它的优势,基础养老金标准会跟着政策逐年上调,不会一直固定在900多。只要身体健康、长寿,后期领到的总额会超过当初投入的钱,晚年每个月能稳定拿到一笔收入,不用凡事都向子女伸手。
南京配资公司但这个选择,只适合手里握着闲置存款、单独预留了看病应急资金,身上没有外债的人。如果这9万多就是家里全部的积蓄,甚至是找人借来的钱,那一定要慎重考虑。年纪大了之后,看病买药都是不小的开销,掏空家底补缴,家庭抗风险能力会变得非常弱。
现在很多短视频,只展示每月领钱的好处,刻意不提资金锁死、回本周期长这些现实问题,很容易让人头脑一热跟风参保。
要不要补缴趋势延续,不能只盯着每月到手的几百块,要结合自己手里的存款、身体状况、家庭负担综合权衡。养老规划,首要的是留足应急钱,量力而行,千万不要盲目跟着别人的例子做决定。
杠杆配资网提示:本文来自互联网,不代表本网站观点。