(来源:瑞达期货研究院)
数据概况:
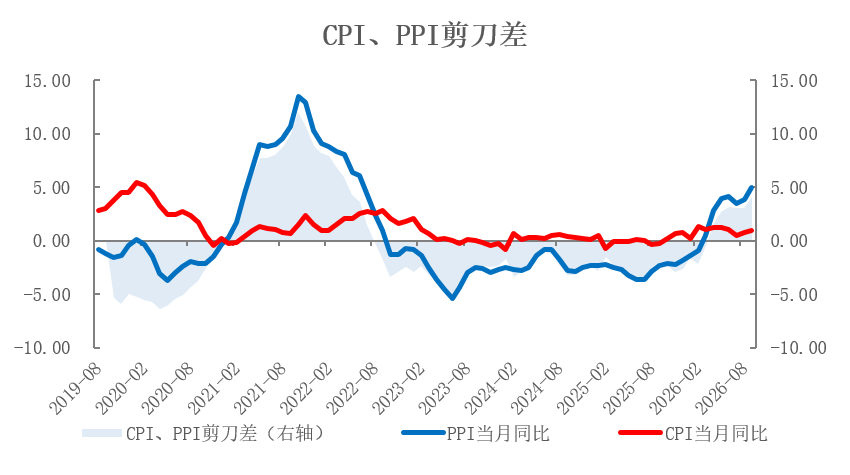
国家统计局:2026年9月份居民消费价格同比上涨0.9%,预期1.0%,前值0.8%;全国工业生产者出厂价格同比上涨5.0%,预期4.3%,前值3.8%。
元股证券:ygzq.hk数据看点1:地缘扰动推高油价,CPI同比温和修复。

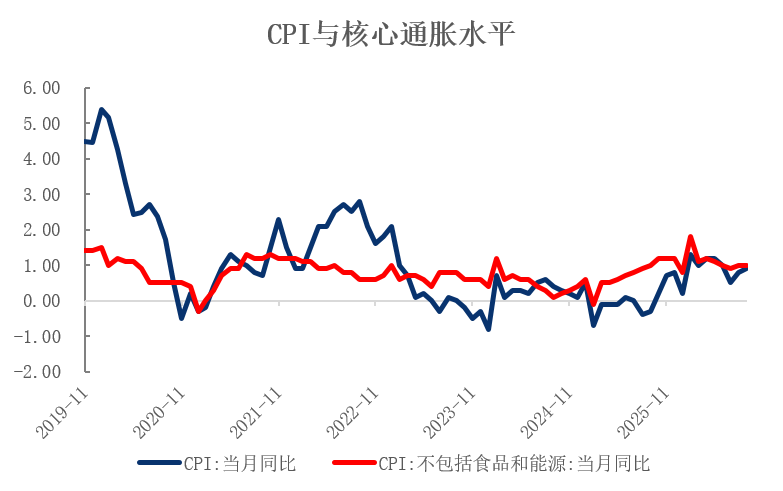
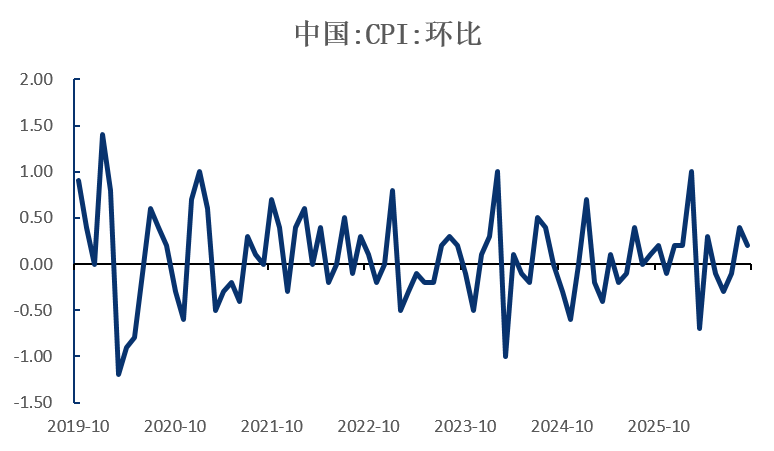
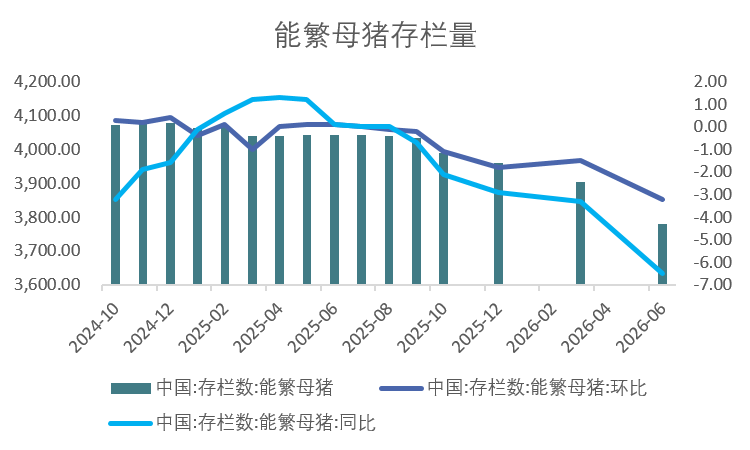
9月CPI同比上涨0.9%,小幅弱于市场预期,环比上涨0.20%。从结构看,食品仍是CPI主要拖累,同比降幅扩大0.3个百分点至-1.7%,继续低于季节性水平;非食品项同比涨幅较上月扩大0.3个百分点,对CPI的支撑有所增强。具体来看,食品方面,猪肉环比延续上涨态势。伴随本轮产能去化显效及传统消费旺季来临,生猪供需形势持续改善,但前期累积的能繁母猪产能压力尚未完全释放,猪肉同比仍处于负值区间。鲜菜、鲜果和鸡蛋价格环比涨幅位于0.5%至2%之间,与猪肉合计影响CPI环比上涨约0.05个百分点。其他主要分项上,9月中东局势持续紧张,美伊军事冲突、胡塞武装袭击等事件加剧海湾地区能源供应担忧,国际油价重新突破100美元/桶关口,国内汽油价格环比上涨4.9%,涨幅较上月收窄2.3个百分点;国际金价受美联储紧缩预期压制,黄金饰品价格由上月上涨7.6%转为下降2.1%。两者合计影响CPI环比上涨约0.14个百分点。
剔除食品和能源后,核心CPI同比上涨1.0%,与上月持平,通胀水平保持温和。9月服务价格环比由涨转降,暑期结束、出行需求回落带动相关服务价格走弱,飞机票、宾馆住宿和旅行社收费价格分别下降8.7%、7.0%和6.0%。其他非食品项中,受开学等季节性因素影响,教育服务价格上涨0.4%,影响CPI环比上涨约0.03个百分点。AI行业景气延续高位,对关键零部件等中间品及算力需求旺盛,上游成本走高并向终端传导,移动电话机、计算机、数据存储设备和平板电脑价格分别上涨3.7%、2.0%、1.7%和1.5%,合计影响CPI环比上涨约0.04个百分点。
图1 通胀水平小幅回升
 资料来源:iFind,瑞达期货研究院
图2 CPI环比小幅回落
 资料来源:iFind,瑞达期货研究院
图3 能繁母猪产能去化加速
 资料来源:iFind,瑞达期货研究院
数据看点2:输入性因素强化涨价动能,PPI突破年内新高。
9月PPI同比上涨5.0%,显著高于市场预期的4.3%,突破年内新高;环比涨幅扩大0.8个百分点至1.2%。输入性压力仍为当月PPI强势回升的主导力量。9月以来,中东地缘局势持续升温,霍尔木兹海峡、曼德海峡及沙特输东西向油管道停运等多重冲击接连扰动能源供给,国际原油价格进一步上行并向能化产业链传导。石油开采、精炼石油产品制造、有机化学原料制造价格分别上涨14.5%、7.4%和5.4%,有色金属矿采选业、有色金属冶炼和压延加工业价格分别上涨1.6%和1.5%,五个行业合计影响PPI环比上涨约0.63个百分点。国内方面,天气转凉带动冬季供暖备煤需求增加,叠加煤炭产能释放受限,煤炭开采和洗选业、煤炭加工价格分别上涨9.5%和13.6%。与此同时,先进制造业发展壮大,人工智能等高端制造领域需求保持高位,对关键零部件及中间品的拉动效应增强,电气机械和器材制造业、计算机通信和其他电子设备制造业价格均上涨0.4%,两个行业合计影响PPI环比上涨约0.07个百分点。
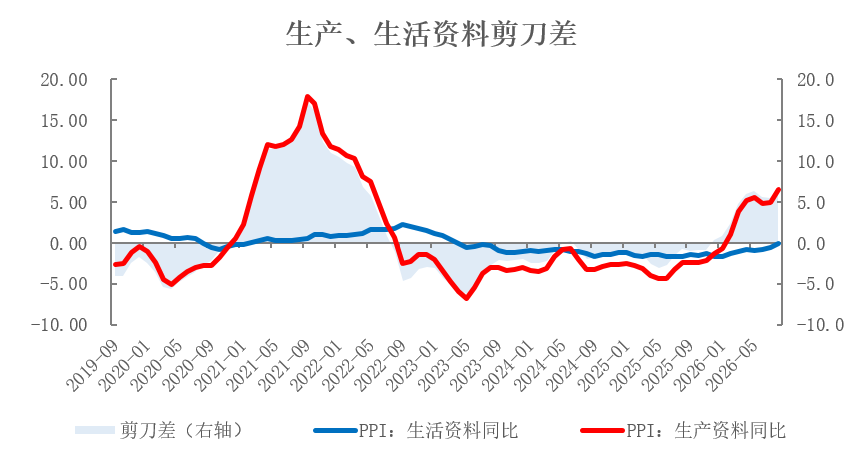
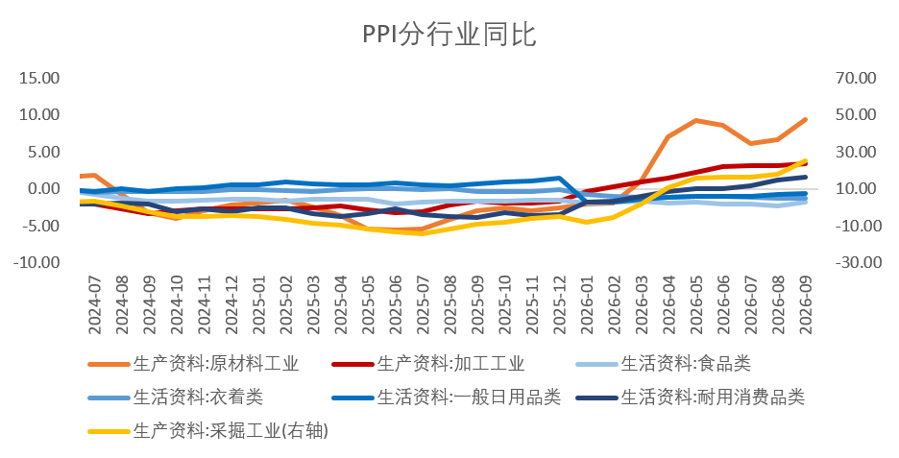
本月PPI结构性分化加深,中下游利润持续承压。生产资料同比上涨6.5%,生活资料同比下跌0.1%,生产、生活资料剪刀差重新走阔1.1个百分点至6.6%,为近年来新高。分项来看,采掘工业、原材料工业、加工工业环比分别上涨7.6、2.7、0.3个百分点至25.4%、9.4%、3.4%。生活资料各分项价格虽出现边际改善,但除耐用消费品外仍处收缩区间,反映终端需求依然偏弱。上游能源、原材料及资源品价格走强,支撑工业领域维持较高景气;中下游制造企业则持续承受成本上升与售价难涨的双向挤压,价格改善程度有限,成本端涨价尚未演变为普遍性通胀压力。
图4 PPI突破年内新高
实盘股票配资网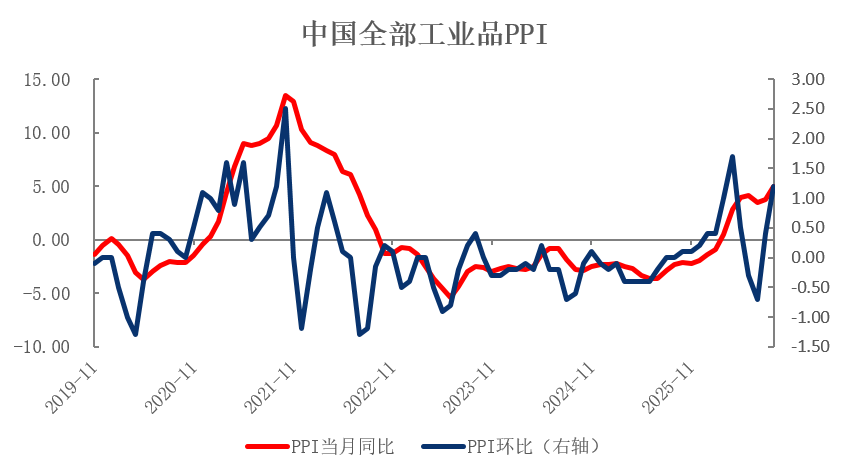 资料来源:iFind,瑞达期货研究院
图5 生产、生活资料剪刀差大幅走阔
 资料来源:iFind,瑞达期货研究院
图6 PPI分行业同比
 资料来源:iFind,瑞达期货研究院
图7 CPI、PPI剪刀差走阔
 资料来源:iFind,瑞达期货研究院
观点看法:
9月通胀呈现“输入性因素主导、结构性分化”的格局。PPI回升主要受国际油价及大宗商品价格传导,涨价动能集中于采掘、原材料等上游环节;CPI则受食品拖累,整体涨幅温和,但核心CPI略高于CPI,表明终端需求并未进一步走弱,内需仍处于筑底修复通道。三季度以来,地产贴息、结构性货币政策工具及地方债务结存限额使用等增量举措相继落地,有助于带动下半年内需边际企稳,但价格的传导效率仍取决于消费与投资修复力度。整体看,PPI同比或维持高位,CPI温和修复。未来走势的关键变量在于地缘冲突演变及全球能源供应扰动:若油价再度冲高,输入性通胀将延长上游涨价周期;若局势缓和,则通胀动能将更多依赖内需接续。
研究员:廖宏斌
期货从业资格号:F3082507
期货投资咨询从业证书号:Z0020723
市场有风险,投资需谨慎!免责声明
本报告中的信息均来源于公开可获得资料配资平台是否支持智能风控,瑞达期货股份有限公司力求准确可靠,但对这些信息的准确性及完整性不做任何保证,据此投资,责任自负。本报告不构成个人投资建议,客户应考虑本报告中的任何意见或建议是否符合其特定状况。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用、刊发,需注明出处为瑞达期货股份有限公司研究院,且不得对本报告进行有悖原意的引用、删节和修改。
]article_adlist--> 新浪合作大平台期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
杠杆配资网提示:本文来自互联网,不代表本网站观点。